Organizar a entrada e o financiamento de um apartamento começa antes de escolher a instituição financeira. Primeiro, é preciso entender quanto pode ser reservado para a compra sem comprometer despesas essenciais e qual parcela cabe na rotina depois da mudança.
A simulação ajuda a construir cenários, mas as condições definitivas dependem da análise de crédito, da documentação, da avaliação do imóvel e das regras vigentes na contratação. Este guia organiza essas etapas sem prometer aprovação ou um percentual fixo de entrada.
A entrada não é o único valor a preparar
A entrada é a parte do preço que não será coberta pelo financiamento, mas ela não representa todo o dinheiro necessário para concluir a compra. Separe também uma reserva para despesas de avaliação, tributos, registro, certidões, mudança e eventuais adaptações.
- Recursos próprios disponíveis para a entrada.
- Despesas de formalização e registro aplicáveis à negociação.
- Custos cobrados durante a análise e contratação, quando houver.
- Mudança, móveis, instalações e ajustes antes de morar.
- Reserva financeira que permanecerá depois da compra.
Defina uma parcela sustentável para o orçamento
Não comece pelo maior valor que uma simulação permite. Registre renda líquida, gastos fixos, dívidas, despesas variáveis e objetivos futuros. A parcela precisa coexistir com condomínio, tributos do imóvel, seguros, manutenção e demais custos da moradia.
- Use a média de renda e despesas, evitando um único mês excepcional.
- Inclua compromissos financeiros que continuarão depois da mudança.
- Simule perda temporária de renda ou aumento de despesas essenciais.
- Considere custos recorrentes do imóvel além da prestação.
- Escolha uma margem que permita continuar poupando.
Entenda a diferença entre simulação e aprovação
A simulação é uma estimativa baseada nos dados informados e nas condições disponíveis naquele momento. Ela não garante crédito, taxa, prazo ou valor financiado. A instituição ainda analisa cadastro, renda, documentos e capacidade de pagamento.
O imóvel também passa por análise. A avaliação pode influenciar o valor aceito como garantia e, consequentemente, o montante que poderá ser financiado. Por isso, evite assumir compromissos baseados apenas no primeiro resultado do simulador.
Compare o CET, e não apenas a taxa de juros
O Custo Efetivo Total, conhecido como CET, reúne juros, tarifas, impostos e outras despesas previstas na operação de crédito. Ele permite comparar propostas com estruturas de custos diferentes.
- Solicite o CET e a planilha de cálculo antes da contratação.
- Compare propostas com valores e prazos equivalentes.
- Observe o valor total pago, não somente a primeira parcela.
- Entenda o sistema de amortização e o indexador aplicável.
- Confirme seguros, tarifas e condições para amortização antecipada.
Prepare os documentos antes de escolher o imóvel
A lista exata varia conforme a instituição e a situação de compradores, vendedores e imóvel. Ainda assim, organizar documentos pessoais, comprovantes de renda e informações fiscais com antecedência reduz atrasos e ajuda a identificar pendências.
- Documento oficial de identificação e informações de estado civil.
- Comprovantes de renda compatíveis com o perfil profissional.
- Declaração de Imposto de Renda e recibo, quando solicitados.
- Documentos do vendedor exigidos na análise.
- Matrícula e demais documentos do imóvel aplicáveis ao processo.
Se pretende avaliar o uso de recursos vinculados, como o FGTS, confirme diretamente com a instituição se você, o imóvel e a operação atendem às regras vigentes.
Organize as etapas até o registro
O processo costuma envolver simulação, análise de crédito, avaliação e análise documental do imóvel, assinatura e registro do contrato. Prazos e exigências variam, portanto alinhe a proposta de compra com as etapas reais da instituição escolhida.
- Faça mais de uma simulação com os mesmos dados.
- Envie documentos somente por canais oficiais ou autorizados.
- Acompanhe pendências da análise de crédito e do imóvel.
- Leia o contrato e esclareça dúvidas antes da assinatura.
- Reserve recursos para os custos que vencem antes do registro.
- Guarde contratos, comprovantes e protocolos do processo.
Consulte as condições do Edifício Gamboas
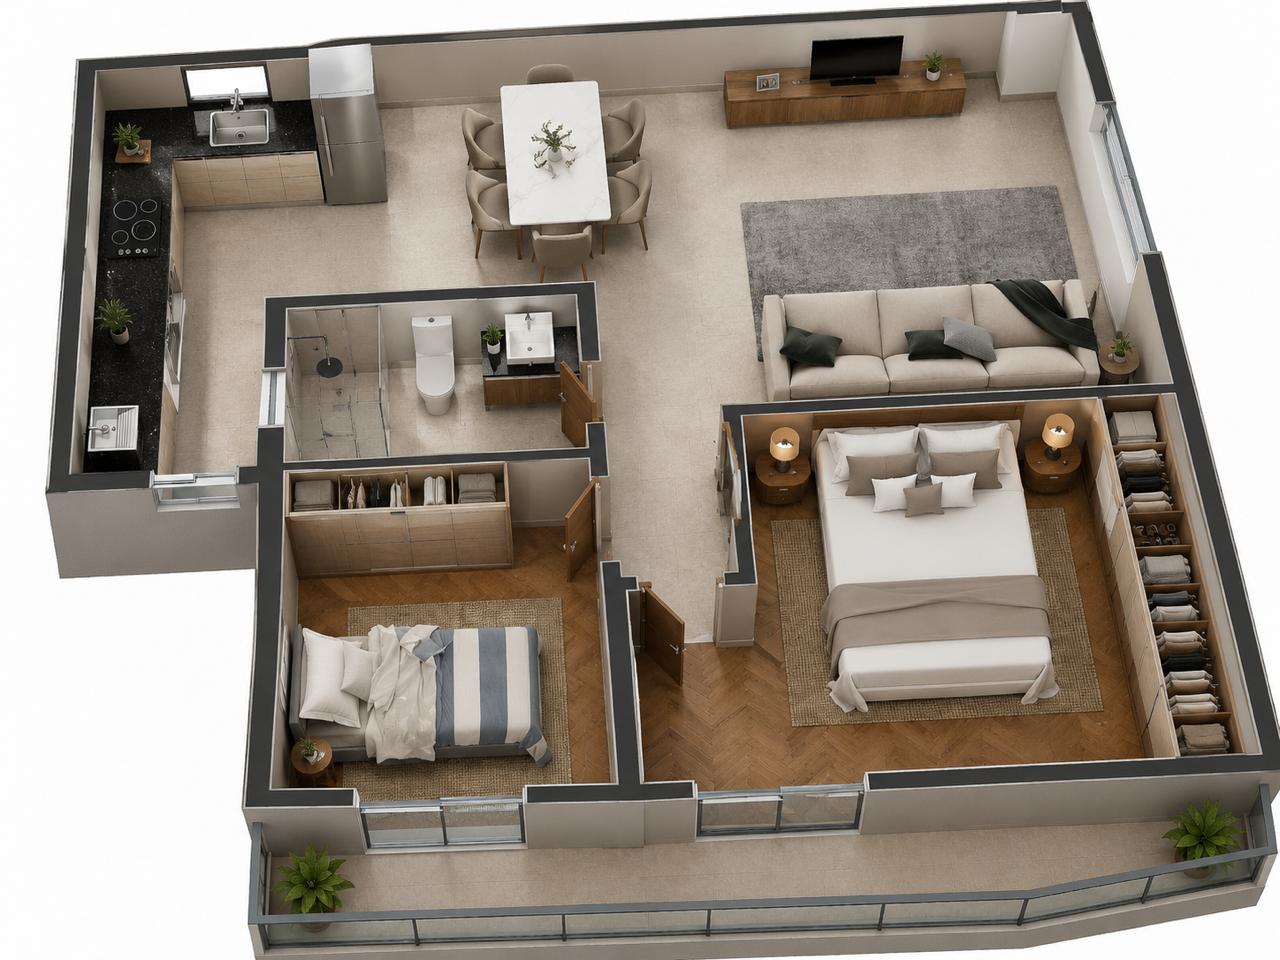
O Edifício Gamboas possui apartamentos prontos na Vila Mazzei. Solicite as informações comerciais atuais e use os critérios deste guia para organizar entrada, simulações e custo total antes de decidir.
Perguntas frequentes
Existe um percentual fixo de entrada para financiar um apartamento?
Não existe um percentual único aplicável a todas as situações. A entrada depende da linha de crédito, do perfil aprovado, do valor de compra, da avaliação do imóvel e das regras vigentes na instituição.
A simulação garante a aprovação do financiamento?
Não. A simulação apresenta uma estimativa. A contratação depende da análise de crédito, da documentação, da avaliação do imóvel e do cumprimento das condições da instituição.
O que é o CET do financiamento?
É o Custo Efetivo Total da operação. Ele reúne juros, tarifas, impostos e outras despesas previstas e deve ser usado para comparar propostas de crédito.
Quais custos devo considerar além da entrada?
Considere despesas de análise e contratação quando aplicáveis, tributos, registro, certidões, mudança, adaptações e os custos recorrentes da nova moradia. Confirme os valores para sua operação.
Posso usar FGTS na compra do apartamento?
O uso pode ser possível quando comprador, imóvel e operação atendem às regras vigentes. A instituição responsável deve analisar o caso e confirmar a possibilidade.